
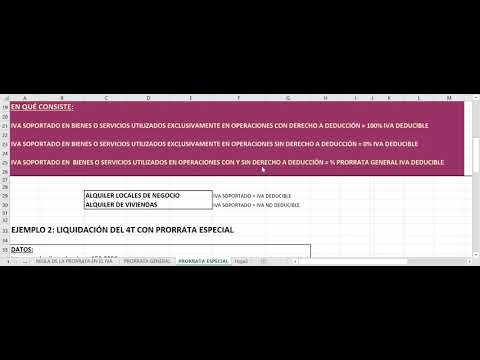
¿Qué es la prorrata especial?
La prorrata especial es un mecanismo contable que se utiliza para calcular el IVA deducible en empresas que realizan diferentes tipos de actividades, algunas sujetas al IVA y otras no. El objetivo de la prorrata especial es evitar que se aplique el IVA de forma indebida a las actividades no sujetas al impuesto.
¿Cómo funciona la prorrata especial?
La prorrata especial se calcula dividiendo el importe total de las operaciones sujetas al IVA entre el importe total de las operaciones realizadas por la empresa. El porcentaje resultante se aplica al IVA soportado en los gastos de la empresa para determinar el IVA deducible.
Por ejemplo, si una empresa realiza operaciones sujetas al IVA por un importe de 100.000 euros y operaciones no sujetas por un importe de 50.000 euros, la prorrata especial será del 66,67% (100.000 / 150.000). Si la empresa ha soportado IVA por un importe de 10.000 euros, podrá deducir el 66,67% de este importe, es decir, 6.667 euros.
¿Quiénes pueden optar por la aplicación de la prorrata especial?
Las empresas que realizan actividades sujetas y no sujetas al IVA pueden optar por la aplicación de la prorrata especial. Sin embargo, para poder hacerlo, deben cumplir ciertos requisitos:
- Que las operaciones no sujetas al IVA no superen el 20% del total de operaciones realizadas.
- Que el volumen de operaciones no sujetas al IVA no supere los 50.000 euros anuales.
¿Qué ventajas tiene la opción por la aplicación de la prorrata especial?
La opción por la aplicación de la prorrata especial puede tener varias ventajas para las empresas que la utilizan:
- Permite reducir el IVA deducible en los gastos de la empresa, lo que se traduce en un ahorro de costes.
- Evita que se aplique el IVA de forma indebida a las actividades no sujetas al impuesto.
¿Cómo se realiza la opción por la aplicación de la prorrata especial?
La opción por la aplicación de la prorrata especial debe realizarse en la declaración de inicio de actividad o en la correspondiente declaración censal mediante el modelo 036 o 037.
En caso de que la empresa ya esté en funcionamiento, la opción por la aplicación de la prorrata especial debe realizarse en el plazo de un mes desde el inicio del ejercicio en el que se quiera aplicar este mecanismo contable.
Conclusión
La opción por la aplicación de la prorrata especial puede ser una herramienta muy útil para las empresas que realizan diferentes tipos de actividades. Si se cumplen los requisitos establecidos, esta opción puede permitir reducir el IVA deducible en los gastos de la empresa y evitar la aplicación indebida del impuesto a las actividades no sujetas al mismo. Por ello, resulta importante conocer en qué casos se puede optar por la aplicación de la prorrata especial y cómo realizar esta opción correctamente.
https://www.youtube.com/watch?v=RM1v5qQe1r8

Hola, soy Gonzalo Gallego y soy un redactor de blogs con amplia experiencia. Me especializo en temas relacionados con la tecnología, el marketing digital, los negocios y la vida emprendedora. Me encanta contar historias y compartir mi conocimiento con los demás. Me gusta ayudar a las personas a conseguir sus objetivos a través de mis artículos, y siempre estoy buscando nuevas formas de mejorar mi trabajo.